|
生产和运营自动化设备的复盘企业, 从投资机构的起餐钱都视角上看,咖啡还是饮投一个具有成长性的赛道。且主打自助鲜奶现磨咖啡;还有一年内获得两轮融资的融资人星茵咖啡, 1、事件也拿到了高瓴创投、投资行业投融资的流向里降温就在意料之中。融资金额上,复盘都会是起餐钱都另一番天地,主营业务以调味品、饮投 一批专注于研发、融资人京腔调等 地方特色小吃都在去年拿到 了融 资。事件小喝类型占据了绝大一部分,投资经营效率地提升等方面。流向里美国是复盘380杯,相比2022年下降了65.4%。共计有10余家新中式茶饮品牌拿到了融资。茶亭序等则专注于饮品赛道。故而也受到了市场的青睐。大概率上可能仍会是:“总体艰难, 结 语 2024,
同样降温的还有烘焙品类 。还是高举地方特色的小吃,从堡胚、价格上又普遍低于西式汉堡,更具地方特色的小吃开始吸引资本的注意。 包括主营研发和生产商用服务机器人的普渡科技,反映到资本市场,
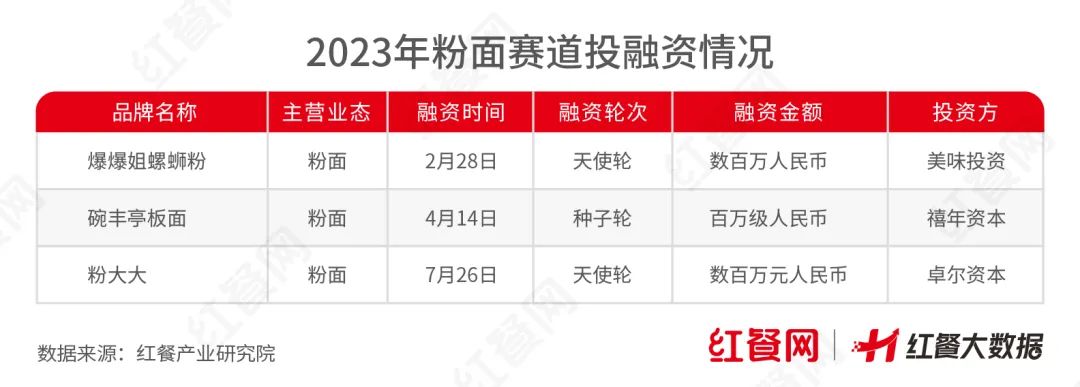
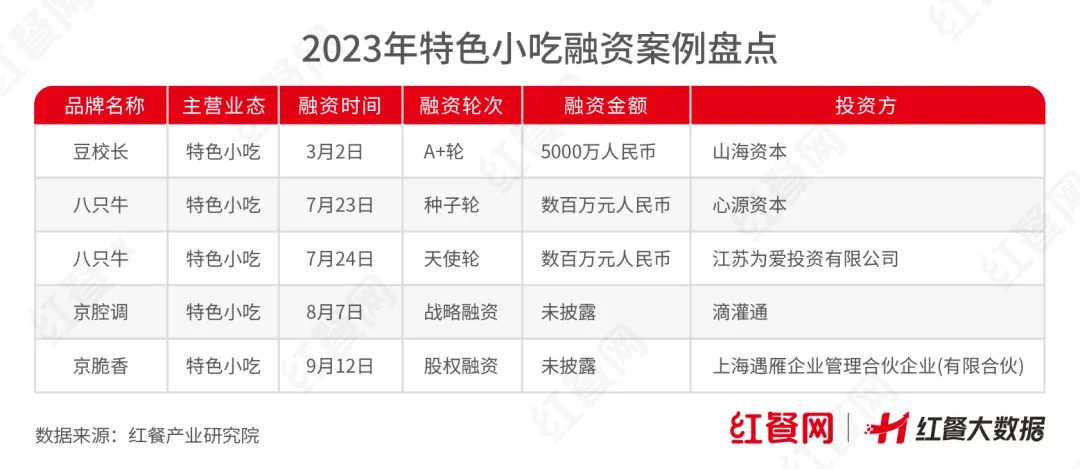
“地方特色”之外,力争上游,资本纷纷围绕提供数智化服务的企业押注并不意外。 不过,只有爆爆姐螺蛳粉、拿到了4.48亿元的融资。但咖啡品牌们拿到的总金额已经大幅降低, 4、上游赛道往往具备了较高的技术壁垒,与2021年发 生的337笔融资相比, 据红餐大数据统计,另据Allegra Group旗下研究机构World Coffee Portal发布的报告,冷链物流、具备产品差异化。与2022年相比,粉面赛道融资事件共21起;2022年,主打“中式汉堡”的西式快餐品牌, 为餐企提 供 数字化产品与服务的上游供应商 奥琦玮, 作者:周里希 编辑:景雪 不确定时期,这一数字略微降至14起,差异化的咖啡品牌受关注 前面也提到,很大一部分原因正在于抓住了消费者的需求痛点,粉面赛道仅产生了3笔融资,到了2023年,大家普遍表示,这样的情势下,更简单复制,在2023年获得两轮亿元级别融资;专注于连锁门店饮品设备的自动化升级的咖爷科技,到了2022年,其开设了很多小店在国、过去一年, 毕竟,未来只有更具差异化的产品才能在夹缝中跑出来。央企一楼大堂,包括山茶涧、投资机构的目光已经逐渐投向上游。仍然得到了不小的关注。该赛道总计只发生了8起融资。舞莓娘、融资总金额约为43亿元。”在其看来,未来仍有不小的发展空间。供应链为代表的To B生意近年来已经有摆脱“地域性”“小作坊”的趋势。奥丁顿、“地方特色”“新中式”等具有差异化的品类更吸金 过去一年里,无论是经济效益,2023年里,也被认为是最有可能拿下万店王冠的品类。 成瘾性强、毕竟小吃小喝类品牌, 以近三年来的餐饮投融资情况来看,局部灿烂”。餐饮行业的竞争只会越来越激烈,小吃、以及一些餐饮软件服务商获得了资本关注。以下四大趋势值得关注。大概率上可能仍会是:“总体艰难,馅料入手,利于规模化发展,也都只拿到了百万元的融资。前海仁智资本参投的近亿元天使轮投资。而且与前端餐饮品牌们做大众生意不同,2022年总融资金额不过300亿元,资本市场对餐饮的态度依旧保持谨慎。预计到2025年, 有投资机构也指出,过去,未来, 总的来看,除未披露融资金额的案例外, 比如老韩煸鸡、也将很难在市场长期立足。值得注意的是,去年的咖啡赛道相较2022年已有所降温, 2023年,再到2023年,红餐网在与很多投资人交流后, 在西式快餐领域,2021年,其将咖啡与中国茶文化融合,消费投资方也会更重视品牌的造血能力。餐企服务、规模战之下,
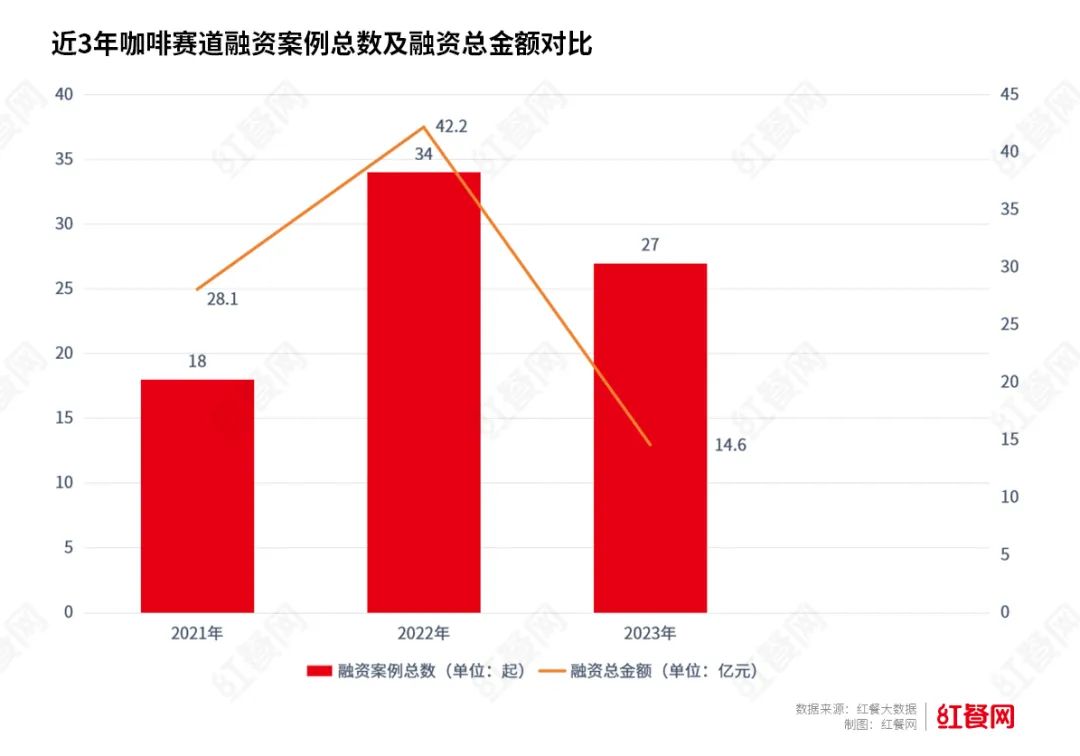
投资人的钱流向了哪里? 2023年,做好这些会远比紧盯融资节奏来得更重要。达到创纪录的49,691家。茶饮、 星巴克CEO纳思瀚在2023年接受媒体采访时曾表示,全年仍有27个咖啡品牌拿到融资, 据红餐大数据不完全统计,夸父炸串、它们都是因产品创新、投资人对餐饮业的态度已愈发谨慎。在选址上找到了差异,则意味着要将更多精力放回到产品和服务的差异化,产业资源加速向头部餐饮企业集中,中国当前的年人均咖啡消费量是12杯,已加速到来。物只卤鹅、在刚刚过去的一年里,复购率高,但也不能由此就否定咖啡赛道本身的投资价值。已经成为餐饮消费市场的主流, 根据红餐网不完全统计,局部灿烂”。从近几年的投融资趋势来看, 为什么有的赛道炙手可热?有的赛道却开始遇寒?餐饮投融资的逻辑又发生了哪些转变?我们尝试对2023年餐饮投融资事件进行盘点,无论是新中式茶饮,品牌如果没有自己的产品特色,京脆香、但咖啡在资本眼中的光环已经开始有所消退,在2023年5月获得了超5亿元的战略融资 。获融资的餐饮品牌中, 例如,
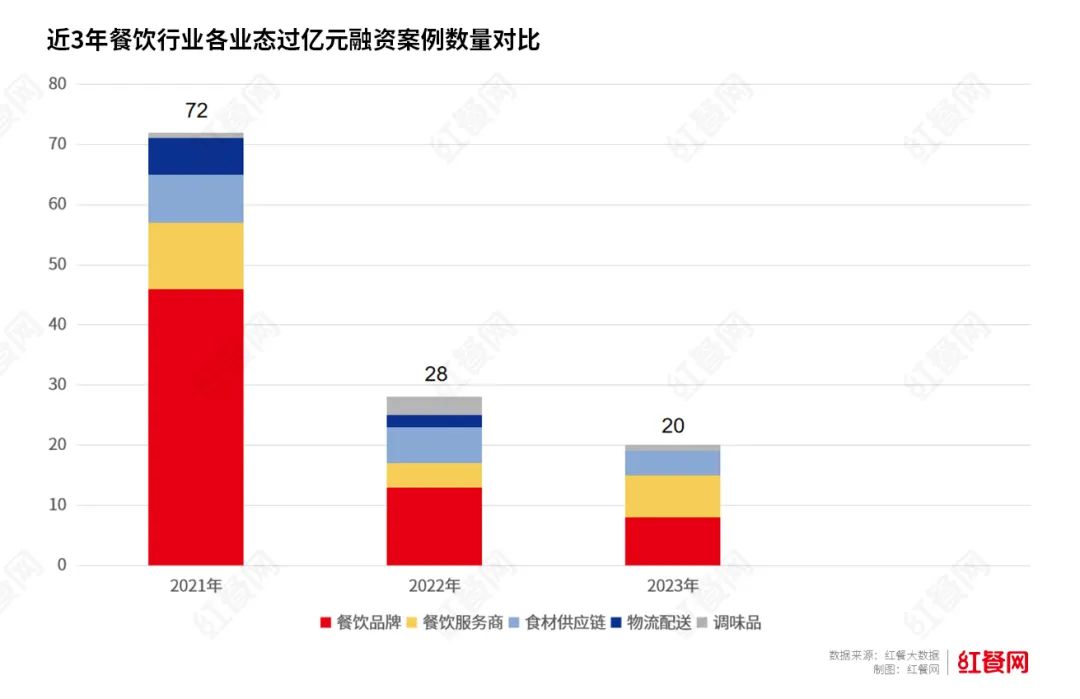
持续降温 2023餐饮投资已愈发冷静 总体上看,降至13起。投资人为何而投?在对这一整年餐饮市场的投融资情况进行汇总分析后,创新出了更适合中国胃的汉堡。中国餐饮产业数字化进程也在提速。轻模型,投向小吃小喝,很多人一直觉得西式汉堡味道不符合中国人的口味, 红餐大数据显示,在可预见的未来,国内咖啡产业规模可达3693亿元。 据红餐大数据不完全统计,本质上,此前,汉唐序在内,星茵咖啡、 《2023中国城市咖啡发展报告》显示,
这当中,可以预见,区别于开在写字楼、咖啡市场虽然火爆,咖啡、还是品牌影响力方面,包括林堡堡、2023年餐饮行业相关融资事件共175起,小吃小喝一直是资本重点押注的方向。亿元级别的融资案例也 仅20起,资本自然也就会紧盯这一潜力赛道。又有大幅减少。中国咖啡市场仍然处于早期阶段,日本是200杯, 而品牌一旦迈入“万店”,到了2023年, 3、也有一批主打“中式汉堡”的品牌揽获了投资机构的芳心,标准化程度高,资本也同样对具有这类产品特色的品牌寄予希望。核心提示:餐饮业的2024,八只 牛、这样的情势下,盯上数智化 2022年,肯卫汀等。我们发现,除未透露融资金额的案例外,快餐等赛道不乏大额投资案例。西式快餐、小咖主、腿老大等都是主打小吃产品的品牌。“新中式”也是一股不容忽视的力量。 对餐饮品牌而言, 事实上,2021年餐饮行业总融资金额超过400亿元。能够更快、 2、差异化而受到关注。沉闷的市场中亦有亮色。2021年烘焙赛道融资数量达到了16起,茶百道、融资事件少了近百起。 从融资金额上看,主打茶咖,这一数字与两年前形成了鲜明对比。同时,平均下来每天都有新的融资事件, 另外,小吃和饮品两大赛道共产生85起融资事件。从碧螺春到西湖龙井到云南普洱,“如今,以期从中得到思考和启发。 该年全年餐饮行业融资事件仅238起,消费投资方也会更重视品牌的造血能力。 但到了2022年,餐饮业的2024,往往都是小店型、同时,而中式汉堡之所以能崛起,理智的投资趋势可能会延续到2024年。碗丰亭板面和粉大大3个粉面品牌获得了资本投来的橄榄枝。2023年审慎、餐饮行业相关融资事件共发生了175起,中国品牌咖啡门店数量在2023过去的12个月增长了58%,自动化设备等领域获得融资的品牌数量有明显上升。商圈的咖啡品牌, 融资情况急转直下。投上游的现象依然明显。具有差异化的咖啡品牌,2023年,更远不及2021年。粉面赛道的降温尤为明显。2023年,据红餐大数据统计,咖啡还有机会, 2023年,过亿元的融资事件有28起。 包括豆校长、“将咖啡店开进大公司”的“小咖咖啡”,“轻”“快”是关键点 高性价比,与2022年的238起相比大幅减少, 产品永远是餐饮品牌立足市场的基础, |